体育广告支出结构变化:数字渠道与新兴平台增长显著
Sensor Tower最新报告显示,体育品牌广告正加速向数字渠道转移,YouTube、TikTok等平台支出同比增长25%,移动应用广告支出增长116%。世界杯期间,预测市场平台Kalshi和Polymarket的数字广告支出环比分别增长104%和286%。
核心摘要
- 体育品牌正日益多元化其广告媒介组合,据Sensor Tower最新研究,Q2期间YouTube、TikTok、Instagram和Facebook等渠道的支出同比增长25%,移动应用广告支出增长116%。
- 游戏、娱乐和博彩行业的广告主在2025年Q3至2026年Q2期间,在传统电视上的支出超过5亿美元,同比增长2.3%。同期,体育品牌在超过50个市场、18个数字渠道上的支出达33亿美元,同比增长26%。
- 广告展示量同比增长11.2%,表明投资正流向更高成本的广告资源。预测市场平台Kalshi和Polymarket在赛事期间的月度数字广告支出环比分别增长104%和286%。
深入洞察
Sensor Tower的最新报告评估了不断演变的体育相关广告格局,包括体育博彩品牌在该领域日益增长的作用、世界杯对行业的影响以及更大的数字媒体趋势。一个关键结论是,行业正广泛推动媒介组合的多元化。
NBA赛事中,体育博彩广告主的集中度最高,占2025年下半年至2026年上半年所有广告展示量的26%,而超级碗为13%,MLB赛季为15%。据Sensor Tower《超越比赛:2026年体育报告》,疯狂三月则呈现更为均衡的广告主结构,其中食品与餐饮占广告展示量的16%,消费品(CPG)占14%,金融服务占11%。
报告指出,消费品品牌更倾向于在全球性和广覆盖的体育赛事期间投放广告。例如,在世界杯期间,消费品品牌在决赛前90天的广告展示量中占37%,这一比例在消费品品牌投放的五大体育赛事(超级碗、世界杯、NBA、疯狂三月和MLB)中最高。疯狂三月以14%的消费品广告展示量位居第二,超级碗以12%位列第三。
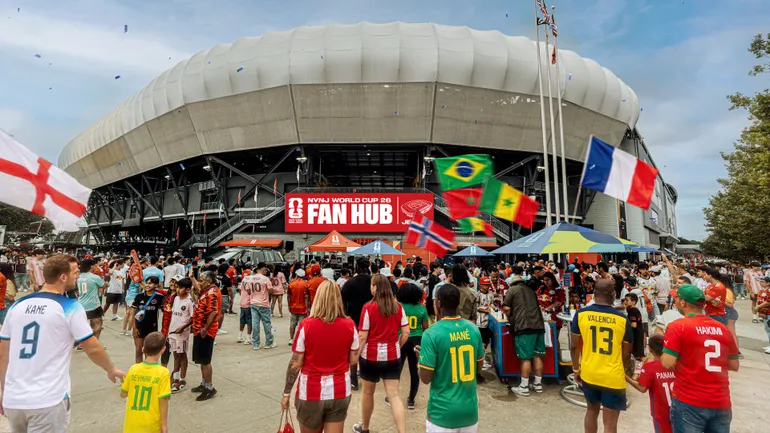
世界杯为广告主提供了触达更广泛全球受众的机会,西班牙与阿根廷之间决赛的观看人数预计将达到数十亿。甚至那些并非官方赛事赞助商的品牌也试图参与其中,利用这一全球最受欢迎的体育赛事。
尽管消费品品牌在世界杯广告展示量中占据最大份额,但这一国际赛事仍拥有健康的广告主结构。媒体与娱乐类广告占赛事期间广告展示量的20%,这是该细分领域在五大体育赛事中占比最低的一次。NBA在媒体与娱乐类广告中领先,占59%,其次是超级碗(46%)、MLB(40%)和疯狂三月(39%)。福克斯是6月FIFA世界杯期间唯一增加支出的大型广播公司。
尽管Kalshi和Polymarket的广告支出大幅增长,在线博彩在世界杯期间的广告展示量仅占2%。购物类占14%,食品与餐饮服务以及金融服务各占5%,据该报告。