2025年CTV与零售媒体融合趋势前瞻:营销人员应关注什么
随着亚马逊推出AI驱动的CTV广告产品Brand+,零售媒体网络(RMN)与联网电视(CTV)的融合在2025年将进入新阶段。行业专家指出,这一融合将带来更精准的数据匹配、规模化个性化创意和可购物广告的落地,但同时也面临测量标准缺失和行业碎片化等挑战。
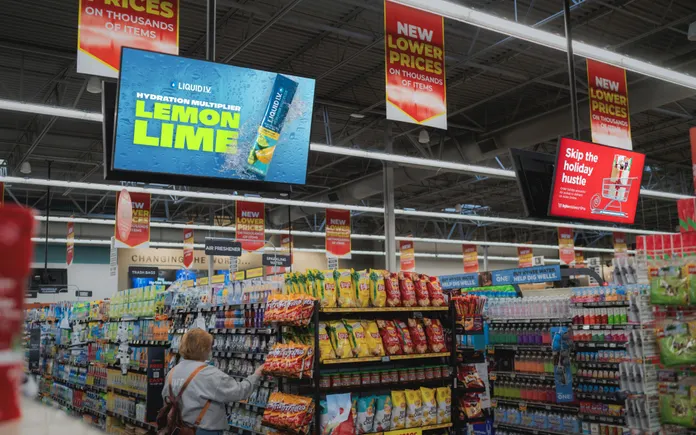
本周,亚马逊宣布为其广告产品矩阵增添新成员Brand+,该产品借助人工智能(AI)优化联网电视(CTV)及在线视频广告。这一新方案整合了海量购物、浏览与流媒体信号,帮助品牌触达Prime Video、Twitch等亚马逊渠道以及Buzzfeed、Dotdash Meredith等视频发布商的潜在消费者。
在亚马逊提供的Brand+假设用例中,一家旅游公司可将第一方数据上传至Amazon DSP,新功能将通过机器学习识别那些搜索过旅行装备、购买过旅行指南并观看过旅行节目的用户,并向这些高潜力受众投放广告。
部分Brand+测试者反馈,其销售额提升超过10%,网站流量增长逾70%。这使得Brand+加入了广告主可用的AI驱动工具阵营,与Google的Performance Max及Meta的Advantage+等产品并列。更重要的是,Brand+展示了零售媒体网络(RMN)与CTV的融合如何满足营销人员的核心诉求。
Epsilon零售媒体总经理兼全球主管Dave Peterson在邮件评论中表示:“随着营销人员日益聚焦精准度与投资回报率,零售媒体CTV将重新定义广告格局。优先打造有影响力、个性化的广告活动,而非追求广泛触达,能使品牌与消费者建立更深入、更有意义的连接。”
据eMarketer数据,到2028年,CTV广告支出预计将超越传统电视广告支出,而全渠道零售媒体将占美国媒体广告总支出近四分之一。这两个共生协同渠道的持续增长与主导地位,或最终兑现数字营销关于全漏斗、数据驱动营销的承诺。
广告个性化平台Clinch首席执行官Oz Etzioni表示:“观察品牌尤其是财富500强企业的目标,它们希望基于零售媒体网络的第一方数据,在每一个可用触点与特定人群对话。在CTV出现之前,这种能力相当有限……CTV真正打开了与消费者沟通的全谱系,并引导他们沿漏斗向下推进。”
更优数据,更强合作
过去几年,零售商与媒体公司之间的合作显著增加——NBCUniversal与Instacart和Walmart、Disney与Walmart和Kroger、Roku与Instacart等——双方均希望把握RMN-CTV融合带来的机遇。对零售商而言,CTV将其媒体业务拓展至站外广告库存。
近期从IAB加入Dentsu旗下Merkle担任零售媒体分析高级副总裁的Jeffrey Bustos指出:“来自CTV的认证数据极具价值,相比之下,基于这些认证数据能实现更好的身份匹配,而社交平台的认证数据则难以做到同等程度。随着数据信号持续流失,我们将看到更多此类应用。”
认证数据使广告主无需仅依赖自身确定性数据即可触达受众,将覆盖范围从特定零售商的消费者扩展至例如观看YouTube或Netflix的数百万用户。
Bustos补充道:“作为零售商,我可以利用CTV数据创建相似受众,进而定向比自有受众更广泛的人群,随后观察这一更大群体中有多少人后续到店或在线上购买了商品。这就是价值所在。”
在效果衡量环节,CTV与RMN的结合使广告主能更便捷、更快速地了解广告活动表现。Bustos解释称,洁净室服务商Habu与Kroger和Disney在受众激活方面的合作模式,正是广告主未来可期待的方向,尤其是当Circana和Dunnhumby等机构开始提供跨零售商归因服务时。但在打通数据管道和标准化方面仍有工作待完成。
Publicis Commerce商务战略执行副总裁Jill Cruz表示:“我们正与IAB合作,推动所有零售媒体网络在向上漏斗移动时采用统一的标准化方案,使其能够以可比方式运用转化指标,从而整体审视媒体投入,确定最佳投放位置并信任结果。”
规模化个性化创意
CTV长期以来被视为能满足营销人员在规模化个性化方面需求的渠道。随着CTV领域广告技术日益成熟,尤其是AI的兴起,广告主可借助零售媒体网络的购买力兑现这一承诺。例如,使用Kroger Precision Marketing的品牌可跨Roku、Disney、YouTube等平台购买该零售商的受众——其规模化方式与程序化购买一致。
Bustos表示:“在广告领域,规模与自动化至关重要。使用零售媒体数据的零售商或品牌,现在可以通过同一创意触达多个CTV合作伙伴,从而实现CTV购买的规模化。”
"零售媒体创意有时是创意的坟墓。"

Jill Cruz
Publicis商务战略执行副总裁
除了版本化与个性化,随着广告主对这一领域愈发熟悉,CTV领域或将出现更多创意实验。Cruz解释称,与其重新利用15秒和30秒广告,代理商有机会做出更引人注目的尝试。
这位高管表示:“零售媒体创意有时是创意的坟墓。CTV可以改变这一局面。创意可以更定制化,以更直接推动购物车转化的方式与受众对话,而非仅仅建立品牌资产。这是2025年的机会领域。”
除了带来更具参与感和个性化的广告体验,CTV与零售媒体的结合还赋予广告主更多与消费者连接的途径。
Clinch的Etzioni表示:“我们看到不同的广告单元、不同的广告体验,涉及第二屏幕、外部数据如地理位置、天气和体育等。我认为存在巨大机会,尤其是对非纯效果导向的广告主而言。”
可购物化的未来
The Home Depot旗下Orange Apron Media及变现副总裁Melanie Babcock认为,零售媒体的增长与可购物格式的激增,可能使测量标准的需求更加迫切。
Babcock在邮件评论中写道:“我们很高兴看到媒体合作伙伴将RMN提升为其关键客户细分之一。我们将继续看到RMN如何将AI应用于运营、创意开发和广告投放的用例。”
"技术存在并不意味着我们就应该使用它。"
Jeffrey Bustos
Merkle零售媒体分析高级副总裁
可购物电视多年来一直是媒体方和营销人员的热议话题,以至于“购买詹妮弗·安妮斯顿的毛衣”已成为广告圈的陈词滥调。但AI及其他机器学习技术的兴起,正使可购物广告的愿景更接近现实。例如,视频平台Kerv.ai利用AI驱动的视频分析,识别内容中的物体并匹配情境相关的广告体验。该公司与NBCUniversal、Warner Bros. Discovery、Paramount和Disney均有合作。
Kerv.ai首席执行官Gary Mittman表示:“利用零售媒体生态是我们重要的合作计划。RMN为何不希望为其展示提供相关性和参与度价值?这正是我们与该领域完美契合之处。”
尽管如此,利用CTV和RMN的更优可购物广告格式的兴起,并不意味着它们适合所有营销人员。很少有消费者准备好通过遥控器购买汽车,且许多消费者已对二维码复兴感到厌倦。
Bustos解释道:“技术存在并不意味着我们就应该使用它。我们必须认识到消费者是非常懒惰的。”
群雄逐鹿的“西部荒野”
如果说消费者面对CTV和流媒体平台的激增已感到困扰,那么试图理清零售媒体网络格局的广告主则面临更大挑战——据部分估计,该领域现有超过200家参与者。虽然大部分RMN广告支出集中于少数主要玩家,其余参与者则需找到提供竞争优势的方式,或另寻出路。
Kantar高级零售思想领袖Barry Thomas表示:“你肯定会看到整合趋势。大型品牌不会将预算投给B级媒体网络,因此大量整合正在发生……对大多数参与者而言,这就是未来。”
虽然部分RMN已与Instacart或Criteo等签约以改善市场地位,但Cruz解释称,这一策略往往使这些平台陷入“无人地带”,既不被品牌也不被代理商认领。正如常理所示,并非每个企业都能成为亚马逊。
"大型品牌不会将预算投给B级媒体网络,因此大量整合正在发生。"
Barry Thomas
Kantar高级零售思想领袖
Cruz表示:“创新将来自识别其他B2B机会,例如出售供应链能力、授权专有技术或提供其他形式的数据驱动洞察。”
零售、零售媒体和CTV的碎片化,可能帮助各领域较小参与者找到新的收入来源和合作伙伴,形成水涨船高的效应。广告主或许能利用这种碎片化获得收益——若这些渠道完全分离则无法实现。
Cruz表示:“这对零售商而言可能是双赢——它们可以说‘我们希望吸引年轻客流到店购买我们的产品’——同时CTV也能利用这些受众获得更大触达范围。”